
În luna septembrie, indicele principal al pieței de acțiuni românești (BET Index) a înregistrat o evoluție negativa, marcând o scadere de 7,85%, în pofida incertitudinilor generate de conflictul din Orientul Mijlociu dintre SUA și Iran, precum și a persistenței presiunilor inflaționiste cat si a evaluarilor extinse in sectorul AI.
Pe piețele internaționale, volatilitatea a fost in usoara crestere, iar direcția generală a piețelor a înregistrat o tendință mixta. În Statele Unite, indicele S&P 500 a marcat o scadere de 0,45%, pe fondul temperării avansului generat de companiile producătoare de cipuri. Indicele PHLX Semiconductor, care măsoară evoluția principalilor producători de cipuri, a crescut pe parcursul lunii septembrie cu 9,48%.
Randamentele titlurilor de stat americane cu maturitatea de 10 ani au înregistrat o crestere accelerata pe parcursul lunii septembrie, urcând până la un maxim de 5,28%, la finalul lunii, în contextul estimărilor privind creșterea ratei inflației si tensiunilor dintre SUA si Iran, punând astfel presiune asupra ciclului de reducere a dobânzii de referință de către FED.
În Europa, indicele Euro Stoxx 50 a consemnat o scadere superioara pieței americane, de 2,35% în luna septembrie, pe fondul extinderii conflictului dintre SUA și Iran și al cresterii temerilor privind aprovizionarea cu petrol pentru principalele economii de pe continent, alimentat totodata si de stocurile reduse de gaze.
| Clasa de active | Variația prețului în ultima lună (31.08.2026 –30.09.2026) | Rentabilitatea totală în ultima lună (31.08.2026 –30.09.2026) | Rentabilitatea totală în ultimul an (30.09.2025 –30.09.2026) | Rentabilitatea totală în ultimii 5 ani (30.09.2021 –30.09.2026) |
|---|---|---|---|---|
| Acțiunile din SUA (S&P500) | -0.45% | -0.35% | 15.72% | 90.6% |
| Acțiunile europene (EURO Stoxx 50) | -2.35% | -2.22% | 16.73% | 82.1% |
| Acțiunile din China (Hang Seng) | -3.73% | -3.28% | -5.45% | 19.83% |
| Acțiunile din Japonia (Nikkei 225) | 0.67% | 1.22% | 50.95% | 149.55% |
| Acțiunile din România (BET-TR) | -7.85% | -7.72% | 51.61% | 289.31% |
România
În luna septembrie, indicele BET-TR a scazut cu 7,72%, pe baza performanței negative a sectorului energetic, precum și a unor companii cu ponderi reduce in cadrul indicelui. Cele mai importante scăderi au fost înregistrate de companiile Cris-Tim Family Holding(-23,24%) și SN Nuclearelectrica (-22,76%).
La polul opus, Electro-Alfa International si Fondul Proprietatea au fost companiile care au înregistrat cele mai mari creșteri, de 7,52%, respectiv 1,85%. Totodată, printre emitentii cu evolutii negative accentuate se numara SNTGN Transgaz, Digi Communications sau Premier Energy, care au contribuit semnificativ la scadere indicelui pe parcursul lunii.
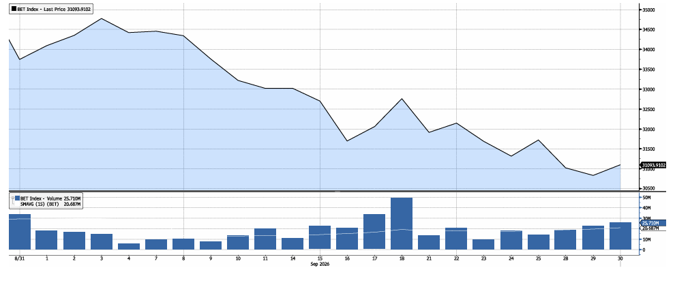
Evolutia Indicelui bursier din Romania BET
Sursa: Bloomberg la data de 30.09.2026
Evolutia indicatorilor macroeconomici ai Romaniei a ramas mixta. Deși au existat semnale de îmbunătățire în ceea ce privește deficitul bugetar și piața titlurilor de stat, inflația s-a menținut la un nivel ridicat, iar consumul intern a continuat să încetinească. Rata anuală a inflației, raportată pentru luna august, a ajuns la 6,2%, în ușoară scădere comparativ cu luna precedentă, în principal ca urmare a impactului măsurilor fiscale anunțate de Guvern în vara anului trecut, precum și a creșterii costurilor cu energia. Totodată, conflictul dintre SUA și Iran ar putea genera un impact semnificativ asupra inflației pe termen scurt, ca urmare a creșterii prețului barilului de petrol, existând însă perspective ca aceasta să înceapă să se stabilizeze spre finalul acestui an.
Acest context ar putea îngreuna ciclul de reducere a dobânzii de politică monetară din partea BNR, care a decis, în cadrul ultimei ședințe de politică monetară, menținerea dobânzii de referință la 6,50%.
În primele opt luni ale anului 2026, deficitul bugetar a fost de 2,89% din PIB, conform datelor Ministerului Finanțelor, reprezentând o scadere semnificativa fata de nivelul înregistrat în perioada similară a anului anterior, cand deficitul inregistra o pondere de 4,59% din PIB. Totodată, Guvernul își menține în continuare ținta de deficit bugetar de 6,2% din PIB pentru întregul an 2026.
În plus, consumul intern a continuat să încetinească după implementarea măsurilor de majorare a taxelor, generând o presiune suplimentară asupra economiei. Astfel, vânzările din comerțul cu amănuntul raportate pentru luna iulie au scăzut cu 6,1% față de aceeași perioadă a anului trecut, aceasta fiind a 12-a lună consecutivă de contracție și cea mai lunga perioada de scadere de la criza financiara din 2008, exceptand perioada pandemiei COVID-19.
Randamentul titlurilor de stat românești cu maturitatea de 10 ani crescut pe parcursul lunii septembrie până la nivelul de 7,38%, în condițiile în care, la începutul lunii, acesta se situa în jurul valorii de 7,07%. Evoluția reflecta cresterea randamentelor obligațiunilor suverane la nivel international cat si dezechilibrul fiscal-bugetar intern. Totodată, măsurile fiscale adoptate pentru reducerea deficitului bugetar au contribuit la îmbunatatirea perceptiei investitorilor și de agențiile de rating, agenția S&P reconfirmând, în cadrul ultimului raport, ratingul BBB- cu perspectivă negativă, semnalând însă în continuare riscurile asociate consolidării fiscale precum si cele politice.
Sursa: INS, Bloomberg, BNR
Europa
În luna septembrie 2026, piețele de acțiuni europene au înregistrat evoluții negative. Printre principalele sectoare care au avut cele mai bune performante se numără cel al energiei și sectorul tehnologic, pe fondul stabilizării activității economice, al unei dinamici favorabile a indicatorilor PMI.
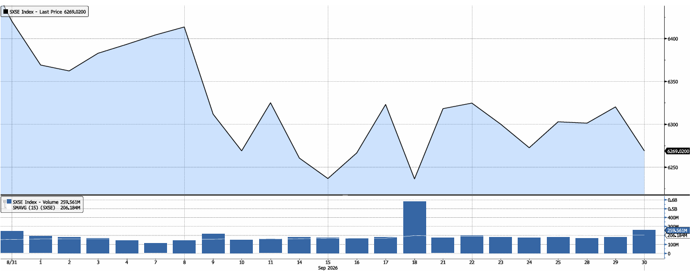
Evolutia Indicelui bursier din EURO STOXX50.
Sursa: Bloomberg la data de 30.09.2026
Rata inflației în zona euro a scazut în luna septembriela 3,2%, fata de 3,3% nivel inregistrat in luna iulie, scazand peste așteptările pieței, de 3,3%. Rata șomajului, raportată pentru luna iulie, a fost de 6,4%, in crestere cu 10bps fata de luna anterioara.
În contextul persistenței presiunilor inflaționiste, BCE a crescut dobânda de referință la 2,65% în cadrul ultimei ședințe de politică monetară, subliniind că va monitoriza impactul conflictului din Orientul Mijlociu asupra inflației și creșterii economice și semnalând posibilitatea unor noi majorări ale dobânzii în cazul intensificării presiunilor asupra prețurilor Totodata, dobanda la facilitatea de deposit a fost majorata la 2,50% fata de nivelul anterior cu 25bps,.
OCDE estimează o rată de creștere economică a zonei euro de 1,2% în anul 2026. Încetinirea economiei este determinată în principal de tensiunile comerciale globale și de riscurile geopolitice. Indicele PMI compozit s-a mentinut constant la 52 puncte în luna august comparativ cu luna precedentă, menținându-se peste pragul de 50 de puncte, care delimitează contracția de expansiunea activității economice. Principala contribuție pozitivă a provenit din sectorul manufacturier, unde indicatorul PMI Manufacturing a urcat la 52,7 puncte, în timp ce sectorul serviciilor a înregistrat o evolutie constanta, indicatorul PMI Services mentinandu-se la 51,6 puncte, comparativ cu 51,7 puncte în luna iulie.
Sursa: Bloomberg, OCDE
SUA
Piața bursieră din SUA a încheiat luna septembrie cu o scadere de 0,45%. Creșterile din cadrul indicelui S&P 500 pe parcursul anului au fost alimentate de sectorul tehnologic, în principal producătorii de cipuri si companiile de servicii software, care au fost sustinute de parteneriatele cu principalele companii de AI, precum si de sectorul serviciilor de comunicatii. La polul opus, cele mai mari scaderi au fost inregistrate de sectorul finanicar (-7,28%) si cel al materialelor (-6,93%).
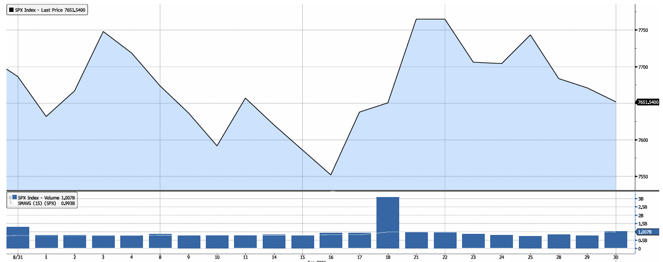
Evolutia indicelui bursier SPX Index (S&P 500 Index)
Sursa: Bloomberg la data de 30.09.2026
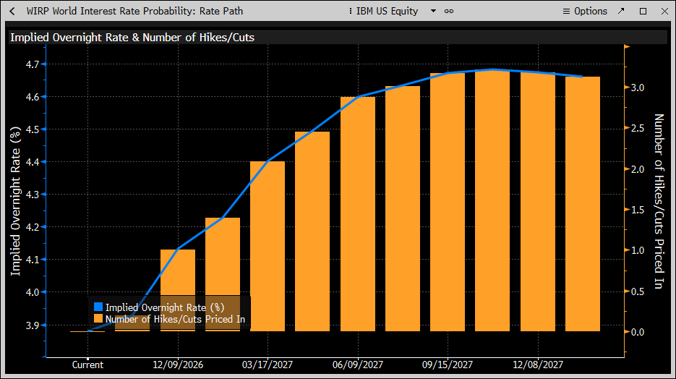
Luna septembrie a fost caracterizată de cresterea dobânzii de politică monetară de către FED în intervalul 3,75% – 4,00%, precum și de incertitudinile privind direcția viitoare a politicii monetare, după instalarea noului guvernator al Rezervei Federale, Kevin Warsh. În ceea ce privește economia internă, principalele preocupări rămân evoluția pieței muncii și persistența inflației peste obiectivul pe termen lung al FED, de 2%.
Rata de creștere a locurilor de muncă a accelerat conform ultimului raport oficial, pe fondul rezilienței economiei americane, în pofida incertitudinilor macroeconomice și geopolitice. În acest context, rata șomajului s-a redus la 4,1%, conform celor mai recente date publicate de autoritățile americane. Estimările oficiale ale pentru finalul anului 2026 indică o rată a șomajului de 4,3%, pe fondul restructurărilor de personal și al impactului inteligenței artificiale asupra pieței muncii, în timp ce estimările din piață anticipează de asemenea o rată de aproximativ 4,3% pentru anul 2026.
Datele economice din SUA continuă să indice o temperare a sectorului imobiliar. Construcțiile rezidențiale (housing starts) au rămas sub nivelurile înregistrate în anii anteriori, marcând în august o stagnare fata de luna anterioara, in timp ce vanzarile de locuinte noi au marcat o crestere de 6,4% % in luna august fata de luna anterioara. La nivel anual, numărul locuințelor existente tranzacționate se menține la aproximativ 4 milioane, nivel similar celui din luna precedentă, dar cu aproximativ 20% sub media înregistrată în perioada 2020–2022.
Conform ultimelor date disponibile, inflația anuală raportată pentru luna august a ramas la 3,4%, nivel similar cu cel inregistrat in luna precedenta. În același timp, inflația de bază (core inflation), care exclude prețurile alimentelor și energiei, a scazut usor la 2,4%, comparative cu 2,5% in luna iulie, menținându-se peste nivelul compatibil cu obiectivul de inflație al FED, de 2%.
În acest context, Rezerva Federală a crescut dobânda de referință în intervalul 3,75% – 4,00%, însă a semnalat posibilitatea unei majorări a dobânzii de politică monetară pe parcursul anului, în cazul în care conflictul din Orientul Mijlociu și volatilitatea prețurilor la energie vor continua să alimenteze presiunile inflaționiste. Dacă anterior piața anticipa una sau două reduceri ale dobânzii de referință în cursul anului, în prezent consensul investitorilor s-a modificat semnificativ, fiind luată în calcul chiar posibilitatea unei majorări a dobânzii spre finalul anului, pe fondul impactului conflictului din Iran asupra prețurilor la energie și, implicit, asupra inflației.
Creșterea PIB pentru anul 2026 este estimată la 2,1%, ușor peste ritmul de 2,0% înregistrat în anul 2025. În cel de-al doilea trimestru al anului 2026, economia Statelor Unite a continuat să dea semne de rezilienta, pe fondul impactului inteligentei artificiale si a rezultatelor financiare ale principalelor companii din industria tehnologica. Deficitul bugetar al Statelor Unite la finalul celui de-al doilea trimestru din 2026 este estimat la 6,2% din PIB, în timp ce deficitul de cont curent este estimat la aproximativ 3,0% din PIB, nivel în scădere comparativ cu trimestrele anilor anteriori, ca urmare a politicilor administrației președintelui Donald Trump orientate către stimularea producției interne, în special în sectorul industrial.
În ansamblu, perspectivele macroeconomice pe termen lung pentru SUA rămân moderat pozitive, anticipând o creștere economică sustenabilă, susținută de stabilizarea inflației, de un posibil ciclu gradual de reducere a ratelor dobânzilor și de reziliența consumului intern. Totuși, aceste perspective pot întâmpina dificultăți în măsura în care conflictul din Iran sau alte tensiuni geopolitice vor continua să afecteze lanțurile globale de aprovizionare și prețurile materiilor prime.
Cotația petrolului a înregistrat o creștere de 5,43% pe parcursul lunii septembrie, pe fondul incertitudinilor privind încheierea unui acord de pace între Iran și SUA, reflectat prin memorandumul semnat de cele două state, precum și al redeschiderii Strâmtorii Hormuz. In plus, atacurile Ucrainei asupra rafinariilor de petrol din Rusia va genera o presiune suplimentara atat pe oferta cat si pe lantul de distributie. Pe de altă parte, prețul aurului a înregistrat o scaedere de 6,32%, fiind influențat de cresterea randamentelor titlurilor de stat, precum si de estimarile privind mentinerea la un nivel ridicat pe termen mediu. Ca și clasă de active, aurul continuă să fie influențat atât de evoluția dobânzilor reale și de așteptările investitorilor privind politica monetară a FED, cât și de cererea venită din partea băncilor centrale, care rămâne un factor important de susținere a prețului pe termen lung.
Sursa: Bloomberg
George Gache – Manager de Fond
Materialul are caracter exclusiv informativ și nu reprezintă o recomandare de investiții, consultanță de investiții, ofertă sau invitație de a cumpăra ori vinde instrumente financiare. Opiniile exprimate reflectă evaluările autorului la data redactării și pot fi modificate fără notificare. Informațiile provin din surse considerate fiabile, însă acuratețea și caracterul complet al acestora nu sunt garantate. Orice estimari, prognoze sau scenarii reflecta ipoteze care se pot modifica, iar rezultatele efective pot diferi semnificativ. Performanțele anterioare nu reprezintă o garanție a performanțelor viitoare.