
În luna octombrie, indicele principal al pieței de acțiuni românești (BET Index) a înregistrat o evoluție pozitiva, marcând o crestere de 12,98%, în pofida incertitudinilor generate de conflictul din Orientul Mijlociu dintre SUA și Iran, precum și a persistenței presiunilor inflaționiste cat si a evaluarilor extinse in sectorul AI.
Pe piețele internaționale, volatilitatea a fost in usoara crestere, iar direcția generală a piețelor a înregistrat o tendință usor negativa. În Statele Unite, indicele S&P 500 a marcat o scadere de 0,93%, pe fondul temperării avansului generat de companiile producătoare de cipuri. Indicele PHLX Semiconductor, care măsoară evoluția principalilor producători de cipuri, a sscazut pe parcursul lunii octombrie cu 15,36%, corectie datorata in principal asteptarilor extinse din partea investitorilor in cee ace priveste raportarile financiare.
Randamentele titlurilor de stat americane cu maturitatea de 10 ani au înregistrat o scadere accelerata pe parcursul lunii octombrie, coborand pana la 4,93% la finalul lunii, în contextul estimărilor privind temperarea conflictului din Orientul Mijlociu dintre SUA si Iran, precum si a unui posibil acord de pace dintre Rusia si Ucraina, toate acestea in masura in care, sansele de preluare a congresului American de catre democrati devine tot mai mare.
În Europa, indicele Euro Stoxx 50 a consemnat o scadere superioara pieței americane, de 2,20% în luna octombrie, pe fondul expunerii industriei europene la costurile ridicate la energie ca urmare a conflictului dintre SUA și Iran și al cresterii temerilor privind aprovizionarea cu petrol pentru principalele economii de pe continent, alimentate totodata si de stocurile reduse de gaze.
| Clasa de active | Variația prețului în ultima lună (30.09.2026 –31.102026) | Rentabilitatea totală în ultima lună (30.09.2026 –31.10.2026) | Rentabilitatea totală în ultimul an (31.10.2025 –31.10.2026) | Rentabilitatea totală în ultimii 5 ani (31.10.2021 –31.10.2026) |
|---|---|---|---|---|
| Acțiunile din SUA (S&P500) | -0.93% | -0.87% | 12.39% | 76.57% |
| Acțiunile europene (EURO Stoxx 50) | -2.20% | -2.06% | 10.77% | 69.54% |
| Acțiunile din China (Hang Seng) | -5.36% | -5.22% | -8.49% | 9.98% |
| Acțiunile din Japonia (Nikkei 225) | -5.19% | -5.19% | 25.39% | 141.37% |
| Acțiunile din România (BET-TR) | 12.98% | 13.10% | 62.69% | 341.70% |
România
În luna octombrie, indicele BET a crescut cu 12,98%, pe baza performanței pozitive a sectorului energetic, precum și a unor companii cu ponderi reduse in cadrul indicelui. Cele mai importante cresteri au fost înregistrate de companiile SNTGN Transgaz (+22,53%), SN Nuclearelectrica (+22,12%), urmate de SNGN Romgaz (+21,43%). Totodată, printre emitentii cu evolutii pozitive accentuate se numara Cris-Tim Family Holding, SPEEH Hidroelectrica si OMV Petrom, care au contribuit semnificativ la cresterea indicelui pe parcursul lunii.
La polul opus, Fondul Proprietatea si Antibiotice S.A. au fost companiile care au înregistrat cele mai mari scaderi, de -4,80%, respectiv -0,52%.
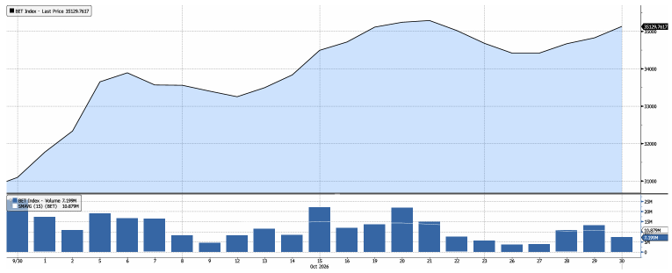
Evolutia Indicelui bursier din Romania BET
Sursa: Bloomberg la data de 31.10.2026
Evolutia indicatorilor macroeconomici ai Romaniei a ramas mixta. Deși au existat semnale de îmbunătățire în ceea ce privește deficitul bugetar și piața titlurilor de stat, inflația s-a menținut la un nivel ridicat, iar consumul intern a continuat să încetinească. Rata anuală a inflației, raportată pentru luna septembrie, a ajuns la 6,6%, în ușoară crestere comparativ cu luna precedentă, în principal ca urmare a impactului măsurilor fiscale anunțate de Guvern în vara anului trecut, precum și a creșterii costurilor cu energia. Totodată, conflictul dintre SUA și Iran ar putea genera un impact semnificativ asupra inflației pe termen scurt, ca urmare a volatilitatii prețului barilului de petrol, existând însă perspective ca aceasta să înceapă să se stabilizeze spre finalul acestui an.
Acest context ar putea îngreuna ciclul de reducere a dobânzii de politică monetară din partea BNR, care a decis, în cadrul ultimei ședințe de politică monetară, menținerea dobânzii de referință la 6,50%.
În primele opt luni ale anului 2026, deficitul bugetar a fost de 3,81% din PIB, conform datelor Ministerului Finanțelor, reprezentând o scadere semnificativa fata de nivelul înregistrat în perioada similară a anului anterior, cand deficitul inregistra o pondere de 5,31% din PIB. Totodată, Guvernul își menține în continuare ținta de deficit bugetar de 6,2% din PIB pentru întregul an 2026.
În plus, consumul intern a continuat să încetinească după implementarea măsurilor de majorare a taxelor, generând o presiune suplimentară asupra economiei. Astfel, vânzările din comerțul cu amănuntul raportate pentru luna august au crescut cu 0,1% față de aceeași perioadă a anului trecut, aceasta fiind mai mult o crestere ca efect de baza, dupa 12 luni consecutive de contracție și cea mai lunga perioada de scadere de la criza financiara din 2008, exceptand perioada pandemiei COVID-19.
Randamentul titlurilor de stat românești cu maturitatea de 10 ani a scazut pe parcursul lunii octombriepână la nivelul de 7,38%, în condițiile în care, la începutul lunii, acesta se situa în jurul valorii de 7,4%. Evoluția reflecta scaderea randamentelor obligațiunilor suverane la nivel international cat si masurile de reechilibrare a dezechilibrului fiscal-bugetar. Totodată, măsurile fiscale adoptate pentru reducerea deficitului bugetar au contribuit la îmbunatatirea perceptiei investitorilor și de agențiile de rating, agenția S&P reconfirmând, în cadrul ultimului raport, ratingul BBB- cu perspectivă negativă, semnalând însă în continuare riscurile asociate consolidării fiscale precum si cele politice.
Sursa: INS, Bloomberg, BNR
Europa
În luna octombrie 2026, piețele de acțiuni europene au înregistrat evoluții mixte. Printre principalele sectoare care au avut cele mai bune performante se numără cel al energiei și sectorul tehnologic, pe fondul stabilizării activității economice, al unei dinamici favorabile a indicatorilor PMI.
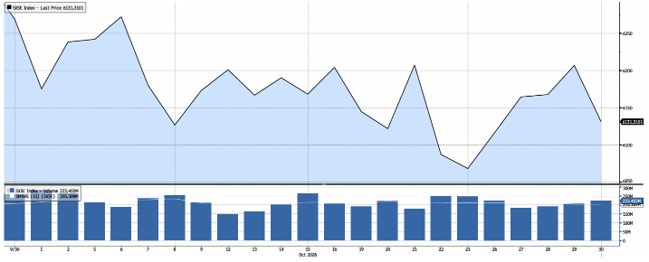
Evolutia Indicelui bursier din EURO STOXX50.
Sursa: Bloomberg la data de 31.10.2026
Rata inflației în zona euro raportata pentru luna septembrie a crescut la 3,8%, fata de 3,2% nivel inregistrat in luna august, in timp ce asteptarile pietei pentru rata inflatiei aferenta lunii septembrie a fost de 3,7%. Rata șomajului, raportată pentru luna septembrie, a fost de 6,5%, in crestere cu 10bps fata de luna anterioara.
În contextul persistenței presiunilor inflaționiste, BCE a crescut dobânda de referință la 2,65% în cadrul penultimei ședințe de politică monetară, subliniind că va monitoriza impactul conflictului din Orientul Mijlociu asupra inflației și creșterii economice și semnalând posibilitatea unor noi majorări ale dobânzii în cazul intensificării presiunilor asupra prețurilor Totodata, dobanda la facilitatea de depozit a fost majorata la 2,50% fata de nivelul anterior cu 25bps.
OCDE estimează o rată de creștere economică a zonei euro de 1,2% în anul 2026. Încetinirea economiei este determinată în principal de tensiunile comerciale globale și de riscurile geopolitice. Indicele PMI compozit s-a majorat la 53.1 puncte în luna septembrie comparativ cu luna precedentă, menținându-se peste pragul de 50 de puncte, care delimitează contracția de expansiunea activității economice. Principala contribuție pozitivă a provenit din sectorul sericiilor, unde indicatorul PMI Services a urcat la 53,1 puncte, în timp ce sectorul manufacturier a înregistrat de asemenea o evolutie pozitiva, indicatorul PMI Manufacturing fiind in crestere la 52,9 puncte, comparativ cu 52,7 puncte în luna august.
Sursa: Bloomberg, OCDE
SUA
Piața bursieră din SUA a încheiat luna septembrie cu o scadere de 0,93%. Creșterile din cadrul indicelui S&P 500 pe parcursul anului au fost alimentate de sectorul tehnologic, în principal producătorii de cipuri si companiile de tip hyperscalers, care au fost sustinute de parteneriatele cu principalele companii de AI, precum si de sectorul energetic, care a marcat cea mai accentuata performanta de la inceputul anului pana in prezent. La polul opus, cele mai slabe evolutii au fost inregistrate de sectorul serviciilor de comunicatii (-15,1% YTD) si cel al industrial (+0,3%).
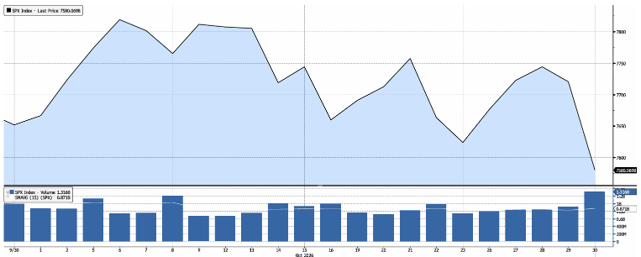
Evolutia indicelui bursier SPX Index (S&P 500 Index)
Sursa: Bloomberg la data de 31.10.2026
Luna octombrie a fost caracterizată de mentinerea dobânzii de politică monetară de către FED în intervalul 3,75% – 4,00%, precum și de incertitudinile privind direcția viitoare a politicii monetare, după instalarea noului guvernator al Rezervei Federale, Kevin Warsh. În ceea ce privește economia internă, principalele preocupări rămân evoluția pieței muncii și persistența inflației peste obiectivul pe termen lung al FED, de 2%.
Rata de creștere a locurilor de muncă a accelerat conform ultimului raport oficial, pe fondul rezilienței economiei americane, în pofida incertitudinilor macroeconomice și geopolitice. În acest context, rata șomajului a crescut usor la 4,2%, conform celor mai recente date publicate de autoritățile americane. Estimările oficiale ale pentru finalul anului 2026 indică o rată a șomajului de 4,3%, pe fondul restructurărilor de personal și al impactului inteligenței artificiale asupra pieței muncii, în timp ce estimările din piață anticipează de asemenea o rată de aproximativ 4,3% pentru anul 2026.
Datele economice din SUA continuă să indice o temperare a sectorului imobiliar. Construcțiile rezidențiale (housing starts) au rămas sub nivelurile înregistrate în anii anteriori, marcând în septembrie o scadere fata de luna anterioara de 5,2%, in timp ce vanzarile de locuinte noi au marcat o scaderede 0,6% in luna septembrie fata de luna anterioara. La nivel anual, numărul locuințelor existente tranzacționate se menține la aproximativ 4 milioane, nivel similar celui din luna precedentă, dar cu aproximativ 20% sub media înregistrată în perioada 2020–2022.
Conform ultimelor date disponibile, inflația anuală raportată pentru luna septembrie a accelerat la 3,7%, nivel peste cel inregistrat in luna precedenta (3,4%). În același timp, inflația de bază (core inflation), care exclude prețurile alimentelor și energiei, a crescut la 2,6% YoY, comparativ cu 2,5% in luna august, menținându-se peste nivelul compatibil cu obiectivul de inflație al FED, de 2%.
În acest context, Rezerva Federală a mentinut dobânda de referință în intervalul 3,75% – 4,00%, însă a semnalat posibilitatea unei majorări a dobânzii de politică monetară pe parcursul anului, în cazul în care conflictul din Orientul Mijlociu și volatilitatea prețurilor la energie vor continua să alimenteze presiunile inflaționiste. Dacă anterior piața anticipa una sau două reduceri ale dobânzii de referință în cursul anului, în prezent consensul investitorilor s-a modificat semnificativ, fiind luată în calcul chiar posibilitatea unei majorări a dobânzii spre finalul anului, pe fondul impactului generat de inflatia persistenta.
Creșterea PIB real pentru anul 2026 este estimată la 2,3%, in linie cu ritmul de 2,3% înregistrat în anul 2025. În cel de-al treilea trimestru al anului 2026, economia Statelor Unite a continuat să dea semne de rezilienta, pe fondul impactului investitiilor in inteligenta artificiala si a rezultatelor financiare ale principalelor companii din industria tehnologica. Deficitul bugetar al Statelor Unite la finalul celui de-al treilea trimestru din 2026 este estimat la 6% din PIB, în timp ce deficitul de cont curent este estimat la aproximativ 3,5% din PIB, nivel în linie comparativ cu trimestrele anilor anteriori, ca urmare a politicilor administrației președintelui Donald Trump orientate către stimularea producției interne, în special în sectorul industrial.
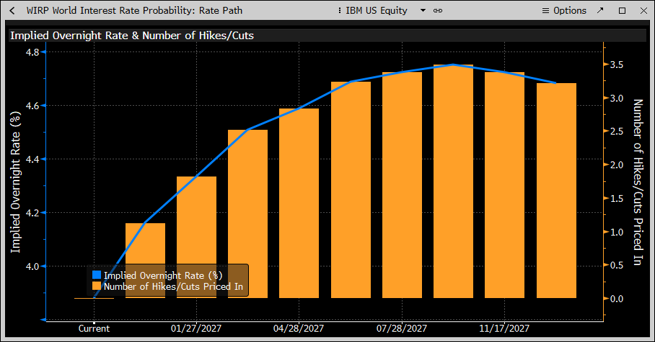
În ansamblu, perspectivele macroeconomice pe termen lung pentru SUA rămân moderat pozitive, anticipând o creștere economică sustenabilă, susținută de stabilizarea inflației, de un posibil ciclu gradual de reducere a ratelor dobânzilor și de reziliența consumului intern. Totuși, aceste perspective pot întâmpina dificultăți în măsura în care conflictul din Iran sau alte tensiuni geopolitice vor continua să afecteze lanțurile globale de aprovizionare și prețurile materiilor prime.
Cotația petrolului (Crude Oil) a înregistrat o creștere de 15,15% pe parcursul lunii octombrie, pe fondul incertitudinilor privind conflictul dintre SUA si Iran, precum si perspectivele privind incheierea razboiului din Ucraina. In plus, atacurile Ucrainei asupra rafinariilor de petrol din Rusia vor genera o presiune suplimentara atat pe oferta cat si pe lantul de distributie. Pe de altă parte, prețul aurului a înregistrat o scaedere de 6,8%, fiind influențat de cresterea randamentelor titlurilor de stat, precum si de estimarile privind mentinerea la un nivel ridicat pe termen mediu a dobanzilor. Ca și activ, aurul continuă să fie influențat atât de evoluția dobânzilor reale și de așteptările investitorilor privind politica monetară a FED, cât și de cererea venită din partea băncilor centrale, care rămâne un factor important de susținere a prețului pe termen lung.
Sursa: Bloomberg
George Gache – Manager de Fond
Materialul are caracter exclusiv informativ și nu reprezintă o recomandare de investiții, consultanță de investiții, ofertă sau invitație de a cumpăra ori vinde instrumente financiare. Opiniile exprimate reflectă evaluările autorului la data redactării și pot fi modificate fără notificare. Informațiile provin din surse considerate fiabile, însă acuratețea și caracterul complet al acestora nu sunt garantate. Orice estimari, prognoze sau scenarii reflecta ipoteze care se pot modifica, iar rezultatele efective pot diferi semnificativ. Performanțele anterioare nu reprezintă o garanție a performanțelor viitoare.